Российский рынок промышленного кондиционирования
В странах, таких как Греция, Китай, Малайзия, Таиланд, Россия и Украина, которые примерно 20-25 лет назад начали активно внедрять кондиционеры, наблюдаются похожие тренды в развитии рынков климатического оборудования.На начальном этапе развития этих рынков продажи бытовых кондиционеров существенно опережали объемы продаж более сложного климатического оборудования. Такая ситуация была связана с нехваткой квалифицированных специалистов, способных осуществлять подбор, расчет, установку и обслуживание высокотехнологичного оборудования, а также с неготовностью клиентов инвестировать в необходимые ресурсы.
По мере развития климатического рынка в таких странах, как Россия и другие, рынок сплит-систем достигает насыщения, и работа в этом сегменте становится менее привлекательной. Этот этап часто сопровождается сокращением числа импортеров, многие из которых переориентируются на рынок вентиляционных и центральных систем кондиционирования, открывая новую эру интенсивного развития данного сектора.
Подборать и купить чиллер
Быстрый подбор по мощности, кВт
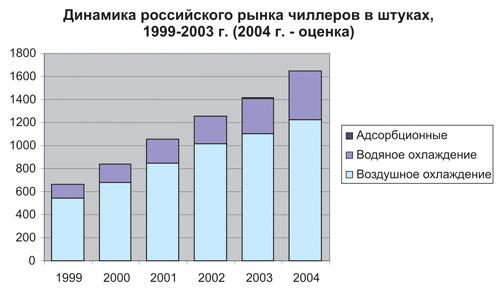
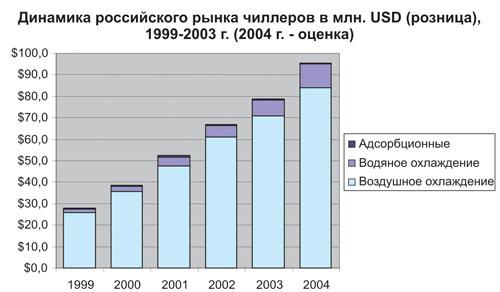
Российский рынок климатического оборудования находится на пороге такого изменения. За последние два года наблюдается тенденция более быстрого роста продаж промышленного оборудования по сравнению с бытовыми кондиционерами. В 2004 году общий объем рынка вентиляционного оборудования и центральных систем в финансовом выражении впервые превысил объем рынка бытовых систем. Тем не менее, наименее динамичным сегментом в центральных системах остается сектор чиллеров. Ежегодный прирост в количественном выражении для этого сегмента составляет около 12-18%, в то время как в мощностном и финансовом аспектах темпы роста оцениваются в 20-25% ежегодно. Одной из причин такой динамики является увеличение доли чиллеров высокой мощности, особенно заметное по итогам 2004 года.
 |
| График 1 |
Если анализировать соотношение устройств с воздушным и водяным охлаждением конденсатора, можно отметить некоторый перекос в пользу водоохлаждаемых систем. Преимущество отдается чиллерам с выносными конденсаторами, особенно в регионах с холодным климатом, где чиллеры внутренней установки часто оказываются более предпочтительными. Также наблюдается тенденция роста доли мощных аппаратов, среди которых более 50% составляют устройства с выносным конденсатором.
Что касается абсорбционных чиллеров, их продажи пока ограничены небольшим количеством единиц — от 2 до 5 за сезон. В этой категории лидирует компания York. В 2003-2004 годах на рынке заявил о себе и российский производитель - ОКБ "Теплосибмаш" из Новосибирска, выпустивший 5 мощных машин. В 70-х годах именно это предприятие разработало советские бромисто-литиевые абсорбционные системы, производство которых было налажено в Пензе. Ныне предприятие разработало новую линейку моделей, а производство организовано в Кемерово. Помимо York и "Теплосибмаша", по одному абсорбционному чиллеру продали такие компании, как Trane, Carrier и Century.
Среди отечественных производителей, кроме "Теплосибмаша", на рынке чиллеров заметно присутствует только компания "Аэроконд", которая в 2003 году выпустила 20 чиллеров с водяным охлаждением конденсатора общей мощностью около 10 МВт. Другие российские фирмы также предпринимают попытки наладить производство чиллеров.
 |
| График 2 |
В мировом рейтинге производителей лидирующие позиции по-прежнему занимают три крупнейших бренда: York, Carrier и Trane, хотя их общая доля на рынке постепенно уменьшается. В 2003 году она составила 47%. Интересно, что с увеличением мощности холодильных машин, доля этих трех компаний увеличивается: на чиллерах мощностью до 100 кВт она составляет 30%, на устройствах средней мощности — 50%, а на агрегатах более 500 кВт — уже 67%. Основным конкурентом для них на рынке мощных аппаратов выступает итальянская Climaveneta. Также стоит упомянуть McQuay и Lennox, доля которых составляет еще 6%.
На втором месте по популярности находятся итальянские производители, в частности Clivet и Climaveneta, за которыми следуют Rhoss, Blue Box, RC и KTK. Предлагая высококачественные продукты по сравнительно невысоким ценам, итальянские бренды контролируют около 30% рынка. При этом на их долю приходится почти 50% чиллеров малой мощности, а Clivet занимает 40-55% сегмента водоохлаждаемых чиллеров малой мощности на российском рынке.
Французская техника, представленная такими марками, как Airwell, Wesper и Ciat, в 2003 году занимала около 11% рынка. Продукция японских компаний, в частности Daikin, занимала еще 4%, причем в 2004 году продажи японского оборудования выросли более чем в полтора раза, с заметным вкладом от компании Hitachi.
| Тип | <100 кВт | 100-500 кВт | >500 кВт | Итого | |
| C воздушным охлаждением конденсатора | тепло/холод | 28 | 31 | 5 | 64 |
| только холод | 329 | 367 | 135 | 831 | |
| С выносными конденсаторами воздушного охлаждения | только холод | 77 | 81 | 50 | 208 |
| С водяным охлаждением конденсатора | только холод | 105 | 108 | 95 | 308 |
| Абсорбционные | только холод | 4 | 4 | ||
| Итого | 539 | 587 | 289 | 1 415 | |
Одним из значимых факторов, ограничивающих продажи чиллеров, является нежелание многих региональных компаний работать с водяными системами. На практике в ситуациях, когда требуется установка центрального кондиционера (AHU) с охлаждением воздуха, часто применяется система с фреоновым испарителем, подключаемым к компрессорно-конденсаторному блоку. В таких случаях обычно используются мощные наружные блоки сплит-систем от таких производителей, как Daikin, Mitsubishi Electric (ME), Clivet, Carrier, Airwell и других, которые позволяют интегрировать необходимую автоматику. По оценкам на 2003 год, общее количество компрессорно-конденсаторных блоков, задействованных для этих целей, составляло примерно 700-800 единиц.